
Маркетинговые исследования спутниковой отрасли
Текущее состояние и прогноз развития мирового космического рынка
Текущее состояние и прогноз развития мирового космического рынка
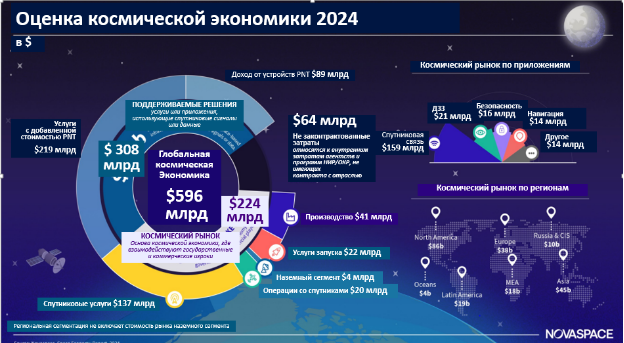
В 2024 году стоимость мировой космической экономики составила $596 млрд (€578,1 млрд)[1], а согласно прогнозам консалтинговой компании Novaspace к 2033 году она вырастет до $944 млрд.
Из $596 млрд доходов, полученных от космической экономики к 2024 году $224 млрд поступило от космического рынка, который включает спутниковые услуги и операции, производство, запуск и наземный сегмент. Из этой суммы на спутниковые услуги пришлось $137 млрд.
Стоимость рынка услуг спутниковой связи достигла $154,6 млрд, что составляет 72% от стоимости космического рынка.
Прогнозируемый устойчивый рост в размере $348 млрд в течение следующего десятилетия обусловлен в первую очередь достижениями в области спутниковых услуг и операций. Внедрение инновационных технологий, таких как искусственный интеллект (ИИ) и облачные вычисления, способствуют конвергенции с цифровой экономикой и создают новые возможности для коммерческого внедрения спутниковых услуг, которые становятся все более неотъемлемой частью различных сфер жизнедеятельности человека, способствуя экономическому росту, безопасному и устойчивому развитию общества.
В это же время такие секторы космического рынка как производство, запуск, наземный сегмент сталкиваются с постоянными проблемами, приводящими к задержкам в появлении новой спутниковой ёмкости и, как следствие, к замедлению роста доходов от услуг.
Инфляция, сбои в цепочках поставок и нехватка материалов изменяют традиционные экосистемы, вызывая консолидацию отрасли и усиление конкуренции со стороны вертикально интегрированных игроков.
Ключевым фактором роста остаются государственные инвестиции в космос, достигшие в 2024 году $135 млрд (€131,4 млрд), что на 10 % больше, чем в 2023 году[2]. Объем частных инвестиций снижается уже третий год подряд, после $18 млрд в 2021 году это значение упало до $8 млрд в 2023 году и до $5,9 млрд — в 2024-м.[3]
Рост государственных космических бюджетов отражает стратегическую важность космоса для укрепления геополитического положения, стимулирования экономического роста и международной конкурентоспособности. Расходы на оборону составляют большую часть космического бюджета ($73 млрд, или 54%).
Аналитики прогнозируют, что государственные космические бюджеты стабилизируются и будут расти примерно на 1% в год до конца десятилетия. Стабилизация бюджетов будет достигнута в том числе за счёт более тесного сотрудничества с коммерческим сектором.
В 2024 году количество действующих спутников превысило 9100, число запусков постоянно растёт и приближается к базовому прогнозируемому сценарию, согласно которому ежегодно будет запускаться 3500–4500 спутников, а в общей сложности к 2030 году на орбите будет около 27000 спутников[4].
Рынок спутниковой связи и видео
Игроки и спутники
В настоящее время в мире работает порядка пятидесяти спутниковых операторов фиксированной связи, предоставляющих ёмкость принадлежащих им спутников на геостационарной орбите (ГСО). Среди них есть как глобальные операторы, имеющие бизнес во всех регионах Земного шара и эксплуатирующие орбитальные группировки, которые насчитывают до 50 спутников среднего и тяжелого класса (Intelsat, SES, Eutelsat, Telesat), так и региональные (Sky Perfect JSAT, Arabsat, SingTel, Thaicom, Asiasat, ФГУП "Космическая связь", АО "Газпром космические системы"), имеющие на орбите в несколько (в пределах десятка) спутников и работающие преимущественно в отдельном регионе.
Отрасль спутниковой связи находится на этапе трансформации обусловленной взаимным влиянием рыночных сил и технического прогресса, а также инфраструктурных изменений, вызванных необходимостью снижения базовой стоимости спутниковой емкости для обеспечения конкуренции с наземными технологиями.
В связи с этим, традиционные спутники связи прямой ретрансляции с широкими зонами обслуживания, работающие на ГСО в хорошо освоенных частотных диапазонах (С и Ku) достаточно интенсивно вытесняются космическими аппаратами с высокой пропускной способностью (High Throughput Satellites - HTS, Very High Throughput Satellites - VHTS), которые за счёт использования более высокочастотных диапазонов (Ка) и многолучевого покрытия позволяют обеспечить на порядок или два более высокую пропускную способность спутника, существенно снижая капитальные затраты на единицу пропускной способности и, следовательно, стоимость услуг.
Несмотря на то, что HTS-спутники не столь универсальны, как традиционные (они не оптимальны для линейного телевидения), рынок услуг растёт именно за счёт потребления их ёмкости, что напрямую связано с устойчивой тенденцией роста сегмента передачи данных и стагнации сегмента видео. Основные драйверы, определяющие развитие рынка HTS-систем – потребительский ШПД, транзит сотового трафика, корпоративные сети, связь в движении и военная связь. Традиционные спутники остаются в качестве опорных спутников, поддерживающих сети ТВ вещания.
В последние годы полноправными участниками рынка спутниковой связи становятся операторы глобальных группировок на негеостационарных орбитах (НГСО) – низких (НОО) и средних (СОО) – Starlink от SpaceX, OneWeb от Eutelsat и O3B mPower от SES. При этом ГСО операторы Eutelsat и SES теперь являются мультиорбитальными операторами.
Успешная реализация глобальных по своей природе систем НГСО с высокой пропускной способностью и низкой задержкой сигнала на базе множества сотен и даже тысяч спутников существенно увеличивает предложение, приводя к значительному снижению цен и конкурентному давлению на рынок спутниковой связи ГСО. Услуги на основе ёмкости НГСО приближаются по качеству и эффективности к услугам на основе наземных сетей.
Доходы
В 2023 году на рынок ГСО пришлось около 85% от $12 млрд общего объема доходов от продаж спутниковой ёмкости, несмотря на наметившееся в последнее время замедление роста заказов на ёмкость спутников ГСО особенно в сегментах, представляющих наибольший интерес для бурно развивающегося конкурирующего бизнеса Starlink и других НГСО-группировок (потребительский ШПД и связь в движении, в воздухе и на море).
Таким образом, Novaspace ожидает, что к 2028 году спутниковые группировки НГСО превзойдут по доходам спутники ГСО. Доходы от ёмкости НГСО будут расти с совокупным годовым темпом роста (CAGR) 27% и достигнут примерно $18 млрд к 2033 году, что составит более двух третей рынка, при условии, что к борьбе присоединится Project Kuiper компании Amazon и другие крупные группировки.
Общий доход от спутниковой ёмкости на всех орбитах, как ожидается, за десятилетие увеличится более чем вдвое и составит около $25 млрд, в основном за счет рынков авиации, корпоративного, наземной связи в движении и государственной связи.
Предложение
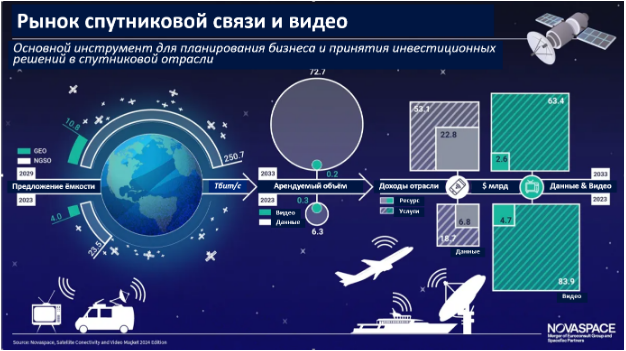
Всего за последние три года глобальная пропускная способность спутниковой связи выросла в восемь раз и достигла примерно 27 Тбит/с в 2023 году, в основном благодаря НГСО-группировке Starlink от SpaceX, на долю которой сегодня приходится более 80% этой ёмкости.
По оценкам Novaspace, на Starlink — в настоящее время крупнейшую в мире группировку, насчитывающую около 7000 спутников на орбите — в 2023 году пришлось 70% всего трафика спутников HTS, что усилило конкуренцию на ключевых рынках, таких как потребительский ШПД и морская связь, и еще больше осложнило жизнь традиционным игрокам ГСО в этих сегментах.
Такое доминирование можно частично объяснить задержками первоначальных целевых дата большинства проектов по созданию спутников HTS /VHTS на ГСО, а также отказами двух новых крупнейших спутников ViaSat-3 F1 (Viasat), ни Inmarsat 6-F2 (Inmarsat/ Viasat) после выхода на орбиту.
Ожидается, что к 2028 году глобальная пропускная способность спутников достигнет 240 Тбит/с благодаря вводу в эксплуатацию новых группировок на НГСО, таких как Lightspeed от Telesat и Progect Kuiper от Amazon, наряду со вторым поколением Starlink и Eutelsat OneWeb, а также спутников с очень высокой пропускной способностью (VHTS), таких как ViaSat-3.
Цены и спрос
Мощный поток спутников, выходящих на рынок и растущая конкуренция, также будет способствовать дальнейшему снижению среднего дохода от одного пользователя (ARPU) для спутниковой ёмкости.
В 2023 году ARPU спутниковой емкости снизился на 40% в годовом исчислении и составил около $150 в месяц за мегабит в секунду данных, а к 2033 году ARPU, скорее всего, упадет ниже $100 за Мбит/с для большинства сегментов.
Ожидается, что резкое падение цен поможет открыть новые рынки для спутниковой связи в районах, где сложно подключиться с помощью наземных средств, в том числе вблизи городских центров и над океанами, что приведет к увеличению мирового спроса на емкость на всех орбитах с 6,5 Тбит/с в 2023 году до 73 Тбит/с в 2033 году.
Услуги
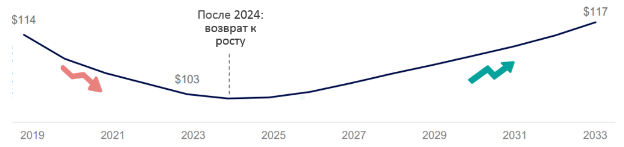
В 2023 году доходы от услуг FSS составили ~$103 млрд, включая сегменты видео и данных.
Novaspace прогнозирует, что общий доход от услуг в отрасли достигнет приблизительно $117 млрд к 2033 году, что позволит охватить расширяющийся адресный рынок.
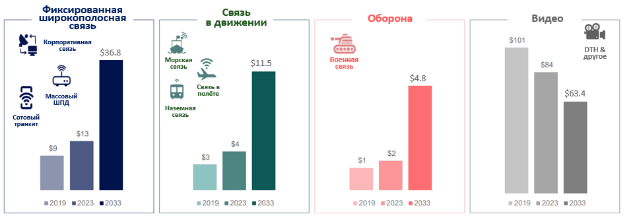
Рост спутниковой отрасли в течение следующего десятилетия, очевидно, будет происходить за счет сегмента данных (среднегодовой темп роста которых составит >10%): фиксированной широкополосной связи, связи в движении и обороны. По прогнозам Novaspace, общий объем рынка этих трех секторов вырастет до $53 млрд к 2033 году по сравнению с $19 млрд в прошлом году.
На долю фиксированной широкополосной связи приходится $37 млрд[5]. Видеовещание явно сокращается, однако важно отметить, что, по прогнозам Novaspace, в 2033 году объем рынка видеовещания составит $63 млрд, то есть он по-прежнему будет крупнейшим источником дохода для отрасли.
Барьеры роста
Однако ожидаемый возврат к росту доходов от услуг может быть отложен из-за следующих барьеров:
-
Продолжающийся быстрый спад сегмента видео на зрелых цифровых рынках и стагнация на ранее растущих развивающихся рынках, таких как Южная Азия;
-
Многочисленные факторы неопределенности омрачают прогнозы роста отрасли и влияют на готовность клиентов к принятию спутниковых услуг. Например, сегодня пока неясно в какой степени Amazon сможет использовать свою значительную финансовую мощь, чтобы выйти на рынок со значительно более низкими ценами. Это касается в равной степени и других создаваемых группировок;
-
Задержки сроков реализации программ, проблемы с одобрением регулирующих органов, неудачи при запусках и аварии спутников на орбите и др. приводят к задержкам в развертывании новой спутниковой ёмкости (VHTS, НГСО), замедляя таким образом рост доходов от услуг в ключевых сегментах данных;
-
Развёртывание оптоволоконных сетей.
Драйверы и точки роста
Следующие драйверы и точки роста помогут обеспечить устойчивый рост доходов от услуг:
-
Расширение целевого рынка благодаря новым вариантами использования (интернет вещей, ретрансляция данных, орбитальные услуги и приложения на основе ИИ, прямая связь с сотовыми телефонами и другие расширенные возможности подключения) на основе увеличения пропускной способности космических систем и развития передовых технологий (VHTS, ИИ и машинное обучение, мультиорбитальные и гибридные сети, плоскопанельные терминалы, программно-определяемые решения, автоматизированные системы, 3D-печать, стандартизация и виртуализация платформ, и тд.), а также конвергенции с наземной экосистемой.
-
Мультиорбитальные услуги, позволяющие операторам (особенно вертикально интегрированным) захватить большую долю в цепочке создания стоимости. Ожидается что сегменты рынка с меньшей чувствительностью к цене, такие как авиационная и военная связь, будут стимулировать большую часть спроса на мультиорбитальные решения для подключения. В целом прогнозируется, что доходы от мультиорбитальных услуг достигнут почти $5 млрд к 2033 году.
-
Увеличение расходов на цифровую трансформацию экономики почти до $4 трлн к 2027 году приведёт к рост спроса на надежные и высокопроизводительные сетевые коммуникации. Спутник, обеспечивая надежную связь в любой точке Земли, станет важнейшей инфраструктурой для цифровизации всех отраслей экономики[6].
-
Меняющийся геополитический климат ведёт к росту спроса на суверенные спутниковые сети, обеспечивающие надёжную связь для поддержки национальной безопасности, ликвидации последствий стихийных бедствий, преодоление цифрового неравенства и решения других государственных и социальных задач.
-
Правительства все чаще отдают предпочтение закупке коммерческих услуг у квалифицированных поставщиков, а не разработке собственных решений, что позволяет оптимизировать затраты при одновременном использовании передовых технологий и поддерживает развитие коммерческого сектора спутниковых услуг.
Позиции и перспективы ГСО
На фоне прогнозируемого бурного роста рынка услуг НГСО, ГСО не теряет своей актуальности и продолжает оставаться основной составляющей глобального дохода спутниковой связи не только благодаря видеовещанию, но и за счёт большинства премиальных сегментов рынка, таких как военный, авиационный, корпоративный, которые требуют высокой доступности и отказоустойчивости. Традиционные сферы использования ГСО - несинхронные потребительские приложения (трансляция видео в прямом эфире и по требованию), а также резервные сети для предприятий, госструктур и других клиентов – будут приносить доход еще много лет.
ГСО, благодаря своей физике (где спутник находится в фиксированной точке неба относительно любого места на земле) является самой простой орбитой для организации связи, как с точки зрения технологий, оборудования, так и с точки зрения опыта и эффективности использования активов, которая значительно выше чем у спутников НГСО, большую часть времени летающих над безлюдными регионами, где их пропускная способность не используется. При этом, основное преимущество НГСО-группировок – малая по сравнению с ГСО задержка сигнала, является принципиальной не более чем для 10% от всех существующих приложений, а глобальность не так важна для национальных и региональных проектов.
Однако, чтобы соответствовать прогнозируемой траектории роста доходов от ГСО и не потерять свою долю рынка, операторы ГСО должны адаптировать свои стратегии: увеличивать пропускную способность спутников, разрабатывать эффективные бизнес-модели, инвестировать в передовые технологии для расширения вариантов использования активов ГСО.
С целью повышения операционной эффективности, снижения затрат или диверсификации бизнеса операторы спутниковой связи реализуют стратегии вертикальной и горизонтальной интеграции, среди которых две сделки исторической важности, закрытые в 2023 году —Inmarsat/ Viasat и Eutelsat/ OneWeb, а также SES/ Intelsat, ожидающей регулирующего разрешения в 2025 году.
Волна консолидаций и стратегических партнёрств сделала возможным реализацию одной из наиболее эффективных стратегий снижения затрат и инвестиционных рисков – совместное использование космических, наземных и частотных активов компаниями-партнёрами. Например, региональный оператор ABS для замены стареющих спутников разрабатывает модель их совместного использования (кондоминиум), когда несколько клиентов используют один спутник[7].
В этой связи логичным эффективным решением является создание многофункциональных спутников с несколькими полезными нагрузками для разных вариантов использования. Например, спутник Eutelsat 10B (Eutelsat), введенный в эксплуатацию в июле 2024 года, оснащен двумя многолучевыми полезными нагрузками HTS в Ku-диапазоне для обеспечения морской и авиационной связи, а также двумя полезными нагрузками в C- и Ku-диапазонах с широкими лучами для предоставления видеоуслуг.
Тем не менее, по признанию аналитиков, "новая эра сотрудничества" – это главным образом оборонительный шаг, поскольку операторы ГСО теряют долю рынка не только из-за НГСО-группировок, но и из-за 5G. В итоге ГСО и НГСО должны работать вместе над мультиорбитальными стратегиями с целью повышения эффективности, надежности и гибкости управления пропускной способностью. Способность спутников ГСО предоставлять большую емкость над регионами с высоким спросом и обеспечивать высокую эффективность доставки трафика, не чувствительного к задержкам, позволит в полной мере раскрыть потенциал мультиорбитальных проектов.
Развитие мультиорбитальных, гибридных архитектур – это путь к новым приложениям (услугам), позволяющими задействовать уникальные характеристики ГСО, таким, как хранение, обработка и ретрансляция данных на орбите, Интернет вещей для которого не нужна огромная пропускная способность, а требуется устойчивость, полное глобальное покрытие и роуминг.
Реализация эффективных стратегий и моделей основана на инфраструктурных изменениях и внедрении передовых технологий, включая HTS/VHTS, многофункциональные спутники, мультиорбитальные и гибридные сети, ИИ и машинное обучение, программно-определяемые решения, 3D-печать, стандартизацию и виртуализацию платформ, и тд.
Таким образом, эффективные стратегии, бизнес-модели, передовые технологий откроют новые варианты использования для ГСО и позволят спутниковым операторам не только сохранить, но и расширить целевые рынки и открыть дополнительные точки роста, сохраняя значимость и жизнеспособность ГСО на ближайшие десятилетия.
В конечном итоге будущее ГСО будет представлять собой сочетание предложений и возможностей, которое будут сосредоточены либо на опорных спутниках, поддерживающих более широкие сети, либо на размещенных на ГСО высокотехнологичных платформах мультиорбитальных сетей.
Ключевым фактором будущего развития, сокращающим разрыв между космосом и землей, станет интеграция спутниковой связи и телекоммуникационной экосистемы 5G/6G. При этом ГСО станет непременной частью конкурентоспособных решений будущих мультиорбитальных гибридных телекоммуникационных сетей.
Выводы
Спутниковые операторы группировок на ГСО при формировании своих стратегий ведения бизнеса и создания спутниковой инфраструктуры должны принимать во внимание следующие факторы и тенденции отрасли:
-
Отрасль спутниковой связи находится на этапе трансформации обусловленной взаимным влиянием рыночных сил и технического прогресса, а также инфраструктурных изменений, вызванных необходимостью снижения базовой стоимости спутниковой емкости для обеспечения конкуренции с наземными технологиями:
-
На смену традиционным на рынок вышли высокоэкономичные спутниковые технологии HTS/VHTS, что напрямую связано с устойчивой тенденцией роста сегмента передачи данных и стагнацией сегмента видео.
-
Выход на рынок систем НГСО с высокой пропускной способностью и низкой задержкой сигнала существенно увеличивает предложение, приводя к значительному снижению цен на услуги и усилению конкурентного давления на рынок ГСО. Услуги НГСО приближаются по качеству и эффективности к наземным услугам.
-
Прогнозируемый устойчивый рост спутниковой отрасли в течение следующего десятилетия обусловлен кратным увеличением предложения высокоэффективной ёмкости HTS (ГСО и НГСО) и соответствующим снижением её базовой стоимости. Это будет стимулировать увеличение мирового спроса на емкость HTS и расширение рынка услуг спутниковой связи в чувствительных к цене вертикалях (потребительский ШПД, точки доступа WiFi, сотовый транзит, подвижная связь, корпоративные сети), а также создание новых услуг и открытие новых рынков и точек роста.
-
Барьерами для роста рынка услуг спутниковой связи являются: инфляция, продолжающийся спад сегмента видео, задержки сроков реализации программ, проблемы с одобрением регулирующих органов, неудачи при запусках и аварии спутников на орбите, многочисленные факторы неопределенности, влияющие на готовность клиентов к принятию спутниковых услуг, развёртывание оптоволоконных сетей.
-
Ключевыми факторами и точками роста рынка услуг спутниковой связи являются:
-
Расширение целевого рынка благодаря новым вариантами использования на основе увеличения пропускной способности космических систем и развития передовых технологий, а также конвергенции с наземной экосистемой;
-
Рост государственных бюджетов космических программ, нацеленных на укрепление космического суверенитета, цифровую трансформацию экономики, сокращение цифрового неравенства и социальную интеграцию.
-
Правительства все чаще привлекают коммерческих компаний для участия в реализации своих программ, что позволяет оптимизировать затраты, использовать передовые технологии и поддерживать развитие коммерческого сектора спутниковых услуг.
-
Мультиорбитальные услуги, позволяющие операторам (особенно вертикально интегрированным) захватить большую долю в цепочке создания стоимости.
-
На фоне бурного развития НГСО, в течении ближайшего десятилетия ГСО не потеряет своей актуальности и продолжит оставаться основной составляющей глобального дохода спутниковой связи за счёт видеовещания и премиальных сегментов рынка, требуют высокой доступности и отказоустойчивости.
-
Прогнозируемая траектория роста доходов спутниковой связи ГСО будет достижима, при условии, что участники рынка реализуют эффективные стратегии, бизнес-модели, на основе передовых технологий, которые откроют новые сферы применения ГСО и позволят не только сохранить, но и расширить целевые рынки. Будущее использование ГСО будет сосредоточено на опорных спутниках, поддерживающих более широкие сети, и на размещенных на ГСО высокотехнологичных платформах мультиорбитальных сетей.
-
Ключевым фактором будущего развития, сокращающим разрыв между космосом и землей, станет интеграция спутниковой связи и телекоммуникационной экосистемы 5G/6G. При этом ГСО станет непременной частью конкурентоспособных решений будущих мультиорбитальных гибридных телекоммуникационных сетей.
[2] https://nova.space/press-release/defense-spending-drives-government-space-budgets-to-historic-high/
[3] https://nova.space/in-the-loop/highlights-of-the-2024-space-economy/
[4] https://advanced-television.com/2025/01/14/forecast-27000-satellites-in-orbit-by-2030/
[5] https://satellitemarkets.com/events/world-satellite-business-week-portends-headwinds-facing-industry
[7] https://spacenews.com/abs-rethinks-business-models-to-navigate-shifting-satellite-market/