
Рынок прямой спутниковой связи с устройствами

Прямое подключение спутника к телефону и устройствам не является чем-то новым для операторов мобильной спутниковой связи таких, как Iridium, Globalstar, ViaSat/Inmarsat, которые активно работают на этом рынке последние 25 с лишним лет. Но, чтобы пользоваться услугами этих операторов, необходимо приобретение специализированного оборудования (спутникового телефона, модема или трекера) и тарифа к нему. Текущее предложение включает базовые услуги экстренного оповещения и обмена сообщениями, голосовую связь и передачу данных с низкими скоростями по очень высокой цене. Большинство текущих тарифов предоставляют пакеты только с минутами, остальные услуги оплачиваются дополнительно.
Текущее решение поддерживает преимущественно узкополосные приложения и не является оптимальным для пользователя, поэтому сразу несколько компаний на рынке начали разработку решений прямой спутниковых связи с устройствами, которое снимает ключевой недостаток традиционной спутниковой связи – необходимость приобретения дополнительного спутникового пользовательского оборудования.
Отрасль мобильных спутниковых услуг (MSS) переживает трансформационный сдвиг из-за быстрого роста спутниковых решений прямой связи с устройствами (Direct-to-Device/ D2D), и в первую очередь услуг прямой связи со смартфонами (Direct-to-Cell/ D2C), что обусловлено развитием технологии интеграции наземных (TN) и неназемных сетей связи (NTN), открывающей целый мир новых возможностей для пользователей.
Идея обеспечения постоянного покрытия/подключения для 8,5 миллиарда стандартных мобильных телефонов в мире становится все более жизнеспособной благодаря входящим в коммерческую эксплуатацию низкоорбитальным (LEO) спутниковым группировкам (SpaceX, AST SpaceMobile, Link Global), нацеленным на услуги сотовой связи и Интернет вещей (IoT) в партнёрстве как с действующими телекоммуникационными компаниями (операторами мобильных сетей/ MNO), так и со стартапами, выходящими на этот рынок.
Потенциал рынка спутникового D2D
Ожидается, что D2D произведет революцию в отрасли спутниковой связи к 2027 году, возникнув как рынок стоимостью в миллиарды долларов. В отчёте аналитического агентства Euroconsult "Перспективы рынков D2D и IoT, 2023" раскрывается развивающийся потенциал спутникового рынка D2D, с прогнозом, что к 2032 году услуги прямой связи D2С смогут подключать в среднем около 130 миллионов пользователей в месяц[1].
В отчете Euroconsult рассматривается динамичный ландшафт трех важнейших сегментов рынка спутниковой связи: традиционных портативных телефонов, прямой связи со смартфонами (D2C) и Интернета вещей (IoT).
Спутниковый сотовый IoT — это нишевый рынок, позволяющий создавать гибридные решения на основе имеющихся на рынке немодифицированных устройств IoT с высоким рыночным потенциалом благодаря простоте реализации. Группировки спутников на негеостационарной орбите играют все более важную роль в создании новых возможностей для бесшовной интеграции спутниковой связи в существующие устройства.
">Обращаясь к потенциально "неподключенному" населению, в 2022 году общий адресуемый рынок сегмента D2C составил около более 2 миллиардов абонентов. Этот сегмент ориентирован на людей, не имеющих покрытия наземной сети (1,9 миллиарда), а также на мобильных пользователей, испытывающих проблемы из-за плохого покрытия наземной сети или поездок в районы без покрытия (130 миллионов).
Расширяя горизонты рынка, сегмент IoT намерен существенно увеличить свой потенциал в качестве источника дохода благодаря спутниковому сотовому IoT, который, по прогнозам, начнет приносить доход в 2025 году. Ожидается, что основными приложениями, стимулирующими этот рост, будут "подключённые автомобили" в перевозках/логистике, "умные города" в сфере природных ресурсов (нефтяные вышки, горнодобывающие предприятия, трубопроводы) и средства индивидуального отслеживания, такие как умные часы. По прогнозам, к 2032 году рынок будет насчитывать 10,6 миллиардов сотовых IoT-устройств.
В отчёте подчеркивается, что: "Постоянные технологические усовершенствования увеличили пропускную способность спутников и расширили возможности устройств, ускоряя внедрение спутниковых услуг D2D. Несмотря на хорошие перспективы рынков прямой связи с портативными устройствами и IoT, на успех будут в значительной степени влиять внешние факторы, в частности, обеспечение прав на использование спектра и преодоление регуляторных барьеров, а также внутренние силы, включая инициативы по финансированию запланированной спутниковой инфраструктуры и контрактные обязательства со стороны сотовых операторов/ MNO. Кроме того, доступность услуг и готовность клиентов платить будут иметь решающее значение на этом чувствительном к затратам рынке".
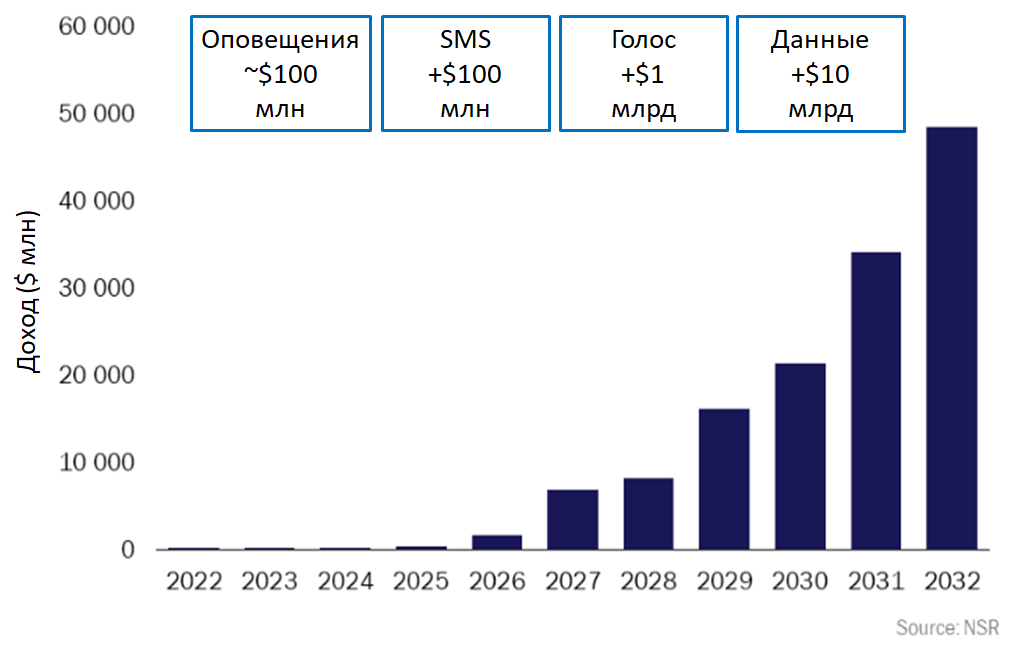
Отраслевая аналитическая компания Analysys Mason в своём отчёте "Рынок спутникового D2D Market, 4-е издание", прогнозирует, что к 2032 году доход от спутниковых D2D-услуг приблизится к $48,6 млрд[2], а совокупный доход от услуг спутникового D2D может принести $137 млрд в период с 2022 по 2032 год[3].
При этом аналитики считают, что технология должна будет пройти четыре "волны" или фазы возможностей подключения (экстренные оповещения, обмен сообщениями, голосовые сообщения и данные), прежде чем рынок сможет реализовать свой потенциал.
Возможность получения прямого дохода в первые годы невелика, хотя воспринимаемая ценность потенциальных подключений, предназначенных для спасательных операций, достаточно высока.
Характеристики доступных в настоящее время систем ограничивают предложения до базовых услуг экстренного оповещения и обмена сообщениями. Такие сети, как Globalstar, Iridium и ViaSat/Inmarsat, были разработаны с учетом сценариев использования спутников, поддерживающих узкополосные приложения с высокой доступностью. Следовательно, доступная полоса пропускания недостаточно велика для поддержки широкополосных услуг передачи голоса и данных непосредственно на немодифицированные телефоны в большом масштабе.
Эти системы также используют определенный спутниковый спектр MSS, а это означает, что они не имеют обратной совместимости с телефонами, которые используются сегодня.
Поэтому спутниковые предложения D2D, например, от Apple/Globalstar или Bullitt/Skylo, находятся на очень базовом уровне. В отличие от компаний AST SpaceMobile, Lynk и Starlink D2D от SpaceX, которые хотят использовать наземный спектр MNO из космоса и, следовательно, будут иметь обратную совместимость с существующими телефонами.
На ранней стадии внедрения технологии услуги будут базовыми и будут ограничиваться экстренными оповещениями и обменом текстовыми сообщениями. Таким образом, готовность конечных пользователей платить за эти ранние услуги может быть также ограничена. Аналитики Analysys Mason прогнозируют, что в период с 2022 по 2032 год потенциальный доход от экстренных оповещений во всем мире составит менее $100 млн. Доходы от спутниковых услуг обмена сообщениями D2D будут выше, но не превысят $0,5 млрд во всем мире.
Потенциальный многомиллиардный рынок спутникового D2D зависит от услуг передачи голоса и данных, важное значение для этой возможности будут иметь стандарты.
Больше возможностей для получения дохода будет открываться по мере развития возможностей D2D. Когда услуги голосовой связи и широкополосной передачи данных станут коммерчески доступными, появится обширный и доступный рынок. Например, спрос со стороны путешественников-любителей, сельских жителей, IoT, служб быстрого реагирования и многих других, которые хотят оставаться на связи, даже когда они находятся вне досягаемости ограниченного покрытия наземной сети, будет способствовать высоким темпам проникновении и внедрения услуг D2D на рынок. Огромные возможности получения дохода появятся, когда покрытие станет глобальным, подключение -надежным и скорость передачи данных - стабильной.
Основные вопросы развития рынка D2D
Но прежде чем рынок спутниковой связи на сотовых телефонах и устройствах начнет по-настоящему развиваться, отрасли необходимо обеспечить согласованность мнений и единое понимание относительно проприетарных и открытых стандартов, решить инфраструктурные проблемы, в том числе связанные с обеспечением межсетевого роуминга, а также фрагментацией услуг. Операторам D2D следует точнее определиться с рыночной стратегией и бизнес-сценариями, и выбрать правильных партнёров.
Отсутствие стандартизации NTN
Операторы D2D/D2С создают свои услуги прежде всего на основе уникальных собственных/ проприетарных решений, чтобы конкурировать с остальными, а не дополнять их, это усложняет согласованность услуг в различных взаимодополняющих системах и приводит к излишнему разнообразию моделей развертывания и архитектур для интеграции с наземными сотовыми услугами.
Причиной отсутствия такой стандартизации является довольно ограниченный масштаб применения Версии 17 протокола 3GPP[4], который должен установить стандарты для мультисоединений 5G TN/NTN. Хотя включение неназемных сетей в Версию 17 открыло двери для развития технологий D2D, она в основном ориентирована на узкополосные возможности неназемных сетей 5G, ожидается, что Версия 18 и дальнейшие версии будут призваны улучшить и расширить стандарты для приложений передачи голоса и данных через спутники.
Однако вопрос "победят ли открытые системы или собственные решения для рынка спутниковой D2D" пока остаётся открытым. Некоторые специалисты придерживаются мнения, что сохранятся оба варианта, по крайней мере в ближайшей перспективе, так как собственные решения позволяют сильнее дифференцироваться от конкурентов, и именно по этому пути сейчас идет Apple, с другой стороны решения на основе стандартов позволяют добиться гибкости и экономии за счет масштаба, и, похоже, их предпочитают все остальные потенциальные игроки в экосистеме D2D. Например, SpaceX прекратила продажи устройств Swarm IoT в пользу IoT-решений, основанных на стандартах; Iridium/Viasat после неудачного партнерства с Qualcomm[5] разрабатывает стандартизированный подход к развитию услуг спутникового D2D (Stardust), на основании того, что он обеспечит большую гибкость и снижение затрат в долгосрочной перспективе, а это иногда важнее, чем быть первым.
При этом все аналитики сходятся во мнении, что какой бы стандарт ни был принят в конечном итоге, он должен позволять телефону работать без каких-либо дополнительных компонентов или аппаратного обеспечения.
Таким образом, если глобальная стандартизация в сотовой индустрии доказала свою ценность - достаточно взглянуть на распространение и использование услуг сотовой связи по всему миру - то внедрение подобной стандартизации в новое поколение группировок для D2D только в начале своего пути.
Фрагментация услуг
Кроме того, конкретные частотные диапазоны 5G и конструкция спутников, используемых различными операторами, накладывают различные требования и ограничения как на пользовательское оборудование, так и на услуги. Как следствие, каждая из этих систем подходит для предоставления услуг только в определенной части всего диапазона услуг 5G.
Таким образом, весь диапазон услуг делится между тремя или более различными операторами, каждый из которых фокусируется на ограниченной части всего диапазона услуг 5G, в то время как наземные операторы сотовой связи обычно предоставляют полный диапазон услуг.
Если один оператор LEO предоставляет свои услуги только как самостоятельные - без интеграции с наземными услугами 5G, то другой оператор предлагает такую наземно-спутниковую интеграцию, подключая базовые сети оператора мобильной связи напрямую к спутниковой сети радиодоступа (RAN). Между тем, другие предлагают универсальную модель общего роуминга. Таким образом, будет практически невозможно последовательно и эффективно управлять всем диапазоном услуг LEO.
Недостатки общего роуминга
В автономных сетях 5G имеют место существенные различия, как в решениях по нарезке сети, так и в части применяемой политики "в ядре" или "на периферии", которые используются различными операторами. По этому, хотя некоторые из них предлагают подход общего роуминга как решение для предоставления услуг LEO в качестве дополнения к наземным услугам, он не может гарантировать согласованность услуг между наземными и спутниковыми сетями 5G. Он также не может обеспечить сквозное качество обслуживания, необходимое для сложных бизнес-приложений в разных сетях.
Поскольку эти требования являются критическими для ряда приложений, в частности для корпоративных услуг (промышленный IoT), и важны для финансового обоснования этих новых спутниковых систем на LEO, такой подход не сработает. Как таковая, эта ситуация является барьером для быстрого и широкомасштабного внедрения спутниковых услуг LEO в качестве интегрированной части критически важных миссий по обеспечению связи для предприятий.
Пока каждый оператор LEO будет продолжать делать свои услуги отличающимися от конкурентов (и лучшими, чем у конкурентов), маловероятно, что эти операторы будут работать вместе для решения вышеупомянутых проблем. Следовательно, решением может стать единая сервисная платформа, которая объединит и сделает доступными разрозненные предложения услуг LEO. Практически, такая платформа позволит предлагать клиентам бесшовные услуги TN/NTN, генерировать необходимые дополнительные доходы для операторов LEO и, следовательно, играть ключевую роль в обеспечении финансовой целесообразности этих компаний[6].
Выбор партнеров по экосистеме
Рынок спутниковой связи D2D будет развиваться благодаря партнерству. Цепочка создания стоимости спутникового D2D значительна и включает в себя целый ряд игроков – производителей микросхем, производителей оригинального оборудования (OEM), поставщиков инфраструктурного оборудования, спутниковых операторов, поставщиков услуг и операторов мобильной связи/ MNO, которые имеют возможность устанавливать разнообразные партнерские отношения в зависимости от приоритетов и стратегий, выбранных ими для выхода на рынок.
Успешными партнерствами, вероятно, будут те, которые признают важность всех участников цепочки создания стоимости, а также смогут скоординировать свои действия и заручиться их поддержкой.
Неэффективное партнерство между Iridium и Qualcomm демонстрирует ценный урок для отрасли: их партнерские отношения оказались неудачными из-за отсутствия привлекательного предложения для OEM-производителей и недооцененной роли MNO.
Но, ключевым элементом стабилизации рынка спутниковой связи D2С является участие телекоммуникационных компаний, а именно сотовых операторов MNO, роль которых в достижении рыночных целей D2С трудно переоценить, хотя бы исходя из того, что спутник - это только нишевая технология для дополнения беспроводного телефона там, где он сегодня не работает, но он никогда не сможет заменить его или полностью воспроизвести его возможности.
Объединение усилий с MNO может быстро дать спутниковому оператору критическую массу абонентов для финансирования услуги. Получение доступа к миллионам клиентов, уже подписанных на мобильную сеть, важно, потому что в некоторых беднейших регионах мира операторы D2С рассчитывают на средний доход от пользователя (ARPU) всего в 1 доллар.
Стремясь заполнить пробелы в покрытии своих сетей, в свою очередь, телекоммуникационные компании пытаются понять, что спутниковая связь может дать им и их клиентам, как её можно интегрировать в текущее предложение услуг, насколько качественной она будет, сколько они смогут за нее заплатить и как созданная стоимость будет распределяться между различными игроками.
Наиболее серьезные вопросы связаны с отсутствием нормативно-правовым регулирования (поскольку о рынке D2С два года назад никто ещё и не знал) и с экономическим обоснованием предложения спутниковой связи D2С.
Несмотря на то, что на начальном этапе доходы от услуг D2С могут быть незначительными для телекоммуникационных компаний/ MNO, конечные пользователи ценят эти потенциально жизненно важные функции. Поэтому им следует сосредоточиться на внедрении спутниковых услуг хотя бы в качестве конкурентного преимущества и дифференциации.
Понимая это, Apple инвестирует в модернизацию устаревшей группировки спутников Globalstar, а телекоммуникационные гиганты AT&T, Google и Vodafone стали стратегическими партнёрами AST SpaceMobile. Более того AT&T не исключает возможности, что для начала D2С станет дополнительной услугой, которая будет бесплатно добавлена к его премиальному плану, а клиенты с более дешевыми тарифными планами смогут добавить ее за "небольшую дополнительную плату"[7].
Но в большинстве своём телекоммуникационное сообщество находится в режиме ожидания, чтобы увидеть, какие группировки будут завершены, чтобы реализовать эти услуги. Таким образом, услуги спутниковой связи D2D будут набирать обороты по мере того, как спутниковая инфраструктура начнет выходить в космос, а для этого должны быть решены вопросы её финансирования.
Стратегии развития рынка спутникового D2D
Не мудрено, что игроки, выходящие на новый рынок, разрабатывают свои стратегии таким образом, чтобы максимально использовать имеющуюся у них инфраструктуру, ресурсы и опыт. То есть, для спутниковой связи D2D "путь к священному Граалю" - это возможность использовать свои собственные спутники, спектр, существующие микросхемы, телефоны и даже подписки.
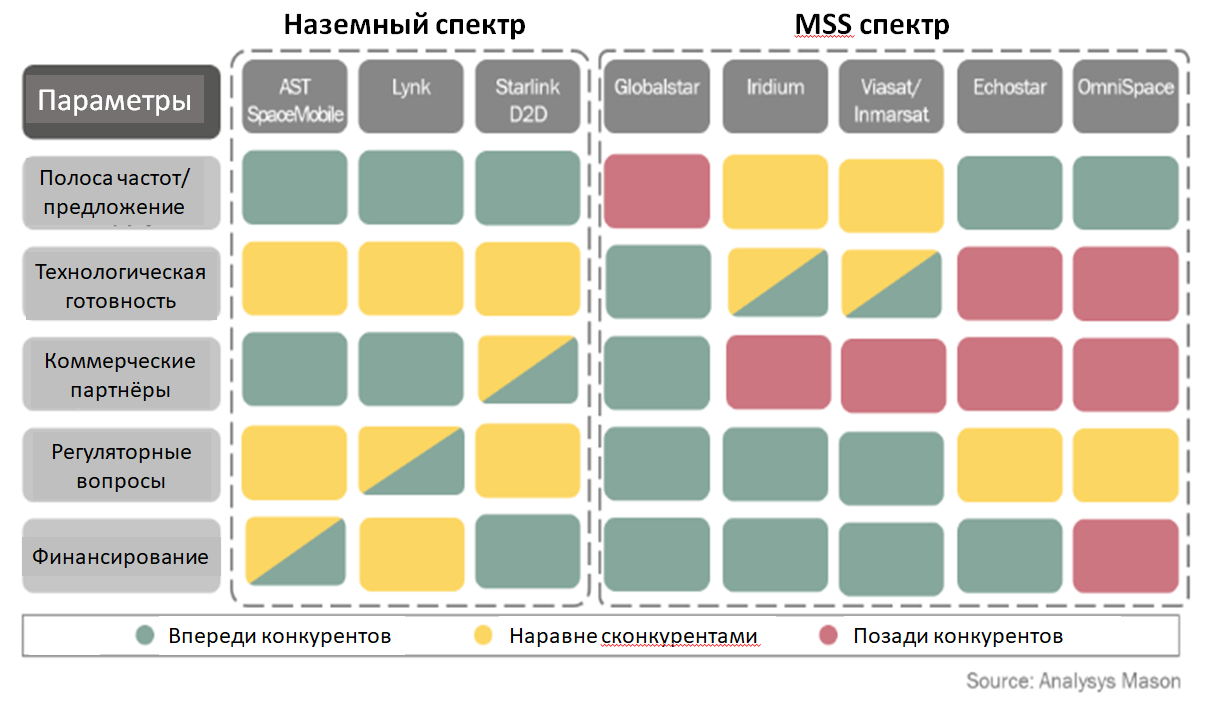
Исходя из этого, на развивающемся рынке D2D сформировались две основные группы игроков, различающиеся по выбору стратегии использования спектра и инфраструктуры, которую они реализуют.
С одной стороны, компании стремятся использовать существующие ресурсы спектра мобильных спутниковых услуг (MSS) и действующие орбитальные группировки для связи с обновленными моделями смартфонов.
С другой стороны, компании, планируют использовать наземный спектр сотовой связи и строить новые спутниковые группировки для связи с миллиардами смартфонов, уже находящихся в карманах потребителей.
Использование MSS спектра
Таким образом, традиционные MSS-операторы такие, как Globalstar, Iridium и Viasat/Inmarsat пытаются использовать имеющиеся активы – действующие спутниковые группировки и частоты MSS.
Эти игроки получают выгоду от нормативной определенности, которую дают им лицензии на использование этого спектра. Использование спектра, уже одобренного для передачи из космоса на землю, сокращает время и несколько упрощает развёртывание коммерческих услуг.
Однако, системы, использующие спектр MSS, не имеют обратной совместимости с телефонами, которые используются сегодня. Поэтому эта стратегия требует модификации сотовых телефонов, и, следовательно, игрокам придется убедить OEM-производителей телефонов интегрировать в них спутниковые услуги в виде микросхемы, а пользователям придется обновить свои текущие телефоны до этих новых поколений. К тому же, модифицированные телефоны будут явно дороже и не все пользователи смогут позволить себе эти новейшие модели.
В идеале даже модифицированные телефоны должны оставаться стандартными, то есть пригодными для работы в сетях различных операторов, чтобы не ограничивать рыночные возможности производителей телефонов и гибкость использования для пользователей. Поэтому, услугам для стандартных смартфонов придётся ждать выпуска стандартизированных микросхем.
Также доступная в настоящее время космическая инфраструктура MSS-операторов может обслуживать только узкополосные приложения из-за ограниченных возможностей системы, которая требует обновления и соответствующих капитальных затрат.
Многие операторы MSS под предводительством Viasat объединились в некоммерческую Ассоциацию мобильных спутниковых услуг (MSSA), имеющей целью подтолкнуть зарождающийся рынок D2C к использованию своих частот, а не спектра, получаемого от наземных MNO.
Ключевым направлением деятельности MSSA является помощь в создании стандартов и инструментов операционной совместимости для обеспечения взаимодействия в экосистеме, включая работу с производителями микросхем, чтобы стандарты были совместимы со спектром участников для обеспечения роуминга.
С помощью MSSA операторы надеются создать структуру, основанную на стандартах, которая могла бы проложить путь к заключению договорных соглашений для совместного использования и расширения возможностей своих орбитальных ресурсов.
Совместное использование инфраструктуры в космосе, подобно тому, как работают производители сотовых вышек на земле позволит сэкономить расходы и привлечь капитал на её развитие. Объединение частот в одной зоне может обеспечить большую пропускную способность для услуг D2C, позволяя передавать текстовые, голосовые сообщения и данные на телефоны, и создать среду для бесшовного перехода от одного оператора MSS к другому в роуминге как в пределах одной, так и разных географических зон.
Использование наземного спектра
Конкурирующее направление – это операторы группировок на LEO, такие как SpaceX (Starlink D2D), Lynk Global и AST SpaceMobile, которые реализуют концепцию использования наземного спектра сотовой связи из космоса, имеющую обратную совместимость с существующими телефонами. С этой целью спутниковые операторы заключают многочисленные партнерства с MNO по всему миру, которые стремятся заполнить пробелы в покрытии своих сетей и обеспечить постоянное подключение для стандартных сотовых телефонов своих пользователей.
Эти игроки целенаправленно собирают средства и строят спутниковые группировки с нуля, способные поддерживать приложения с более высокой пропускной способностью, такие как услуги передачи голоса и данных. Такой подход, несомненно, является гораздо более затратным и имеет более длительный период развёртывания коммерческих услуг.
Спутники, использующие частоты сотовой связи, могут дотянуться до уже находящихся в обращении смартфонов, поскольку эти устройства уже используют эти частоты вместе с наземными сотовыми вышками. Однако такой подход значительно увеличивает нормативную неопределенность, поскольку для использования наземных диапазонов из космоса операторам требуется специальное разрешение в каждой стране.
Партнёрам следует сначала сориентироваться в новых правилах, которые должны быть введены для защиты от помех в каждой стране, где они хотят работать. Недавнее постановление Федеральной комиссии по связи США (FCC) заложило общенациональную основу, позволяющую спутниковым операторам и их партнерам MNO пользоваться из космоса определенным лицензированным спектром гибкого использования, выделенным в настоящее время для наземных услуг. Ожидается, что это вдохновит и другие страны.
В соответствии с нормативно-правовой базой FCC "Дополнительное покрытие из космоса" (Supplemental Coverage from Space/ SCS)[8], провайдеры SCS (использующие наземный спектр MNO) будут работать в качестве вторичной услуги по отношению к компаниям, предоставляющим услуги MSS с обычными частотами, уже одобренными для использования из космоса. Это означает, что оператор SCS должен будет немедленно прекратить свою деятельность, если он будет мешать провайдеру MSS или наземной телекоммуникационной компании с первичными правами.Несмотря на неоспоримые преимущества использования стандартных сотовых телефонов, использование наземного спектра также приводит к более высокому уровню технической сложности всей системы. В частности, управление эффектом Доплера, который становится более серьезной проблемой для услуг, выходящих за рамки сообщений и включающих изображения и голос.
Таким образом, каждая из концепций имеет свои плюсы и минусы. Преимущество более быстрого выхода MSS-операторов на рынок D2D/D2C, но с ограниченными услугами, в долгосрочной перспективе нивелируется широкополосными решениями строящихся группировок, использующих наземные частоты. Создание группировок с нуля требует значительного финансирования, но MSS-операторам также придётся потратиться на обновление своих группировок для расширения их возможностей, а "мобильные телефоны по-прежнему являются недостающей частью головоломки в их бизнес-планах".
Как всегда, аналитики считают, что на этом рынке открывающихся возможностей, места, вероятно, хватит этим двум стратегиям. Возможно, будет найден гибридный подход в использовании частот, например, SpaceX стремится получить разрешение на использование нескольких диапазонов спектра MSS, чтобы расширить возможности, которые она получает в США от наземного партнера T-Mobile[9].
Основные участники рынка спутникового D2D и состояние их систем
Экосистема рынка D2D быстро развивается, сигнализируя о том, что борьба за долю на этом многомиллиардном рынке усиливается. Импульс быстро нарастает во всех областях этой зарождающейся экосистемы, включая технологические достижения, финансовую деятельность, тестирование, сервисные инициативы и возникающие партнерские отношения между членами экосистемы.
Игроки осваивают спутниковый рынок D2D в своем темпе и находятся на разных этапах создания своих систем, но некоторые из них уже запускают коммерческие услуги.
MSS-спектр
Iridium Communications Inc. – глобальный оператор спутниковой телефонной связи. Покрытие составляет 100 % поверхности Земли, включая оба полюса. Одноимённая орбитальная группировка насчитывает 66 спутников, расположенных на LEO (780 км), необходимых для глобального покрытия, и дополнительных запасных спутников на случай отказа.
Группировка спутников Iridium обеспечивает передачу голоса и данных в L-диапазоне для спутниковых телефонов, устройств спутниковой связи и встроенных трансиверов (DL/UL до 4,8 Кбит/с; GO (модем): DL/UL 88/22 Кбит/с.
Iridium предоставляет глобальную сеть мобильной спутниковой связи для передачи голоса и данных, обеспечивая связь между людьми, организациями и активами в любом месте и из любого места в режиме реального времени. В 2019 году компания завершила обновление своей спутниковой сети и запустила специальную услугу широкополосного доступа Iridium Certus®.
В начале 2023 года Iridium объявила, что заключила соглашения с компанией Qualcomm[10] о предоставлении спутниковых услуг передачи сообщений и экстренных извещений на смартфоны на базе мобильных платформ Snapdragon® с использованием спутниковой сети Iridium. Компании успешно разработали и продемонстрировали свою технологию - микросхема предлагалась в качестве опции во флагманской мобильной платформе Snapdragon 8 Gen 2, которая используется в телефонах Samsung, Motorola, OnePlus и других.
Однако, несмотря на этот технический успех, OEM-производители смартфонов отказались интегрировать эту технологию в свои устройства, сославшись на её высокую стоимость и усомнившись в предложенной бизнес-модели, основанной на проприетарном решении. Производители смартфонов Android не захотели ограничиваться только спутниковой сетью Iridium и отдали предпочтение решениям, основанным на стандартах. В связи с этим в ноябре 2023 года соглашения между Qualcomm и Iridium были расторгнуты.
В январе Iridium изменила направление своей деятельности, объявив о своей инициативе Project Stardust, основанной на стандартах. Планируемое решение узкополосной неназемной сети (NB-NTN) для IoT на основе стандартов 5G из космоса будет развернуто на базе существующей спутниковой группировки Iridium LEO.
Компания пришла к выводу, что этот шаг лучше согласуется с интересами отрасли, чем проприетарные подходы, и хотя разработка стандартизированных протоколов, которые можно будет загрузить в группировку, займет больше времени, конечный результат будет легче принят производителями пользовательских устройств. Оператору придется потратить десятки миллионов долларов на модернизацию своей группировки, но руководство компании считает, что это намного меньше, чем инвестиции, необходимые для создания спутников с нуля, как поступают некоторые его конкуренты.
На начальном этапе оператор планирует предложить функции обмена сообщениями и SOS для смартфонов, планшетов, автомобилей и соответствующих потребительских приложений[11], а в дальнейшем развитие до широкополосных услуг.
Globalstar Inc. — американская компания спутниковой связи, которая управляет группировкой спутников на LEO для предоставления услуг спутниковой телефонной связи и низкоскоростной передачи данных (DL/UL до 9.6 Кбит/c). Группировка второго поколения Globalstar состоит из 25 спутников на LEO (1414 км). Globalstar предлагает эти услуги коммерческим пользователям из различных отраслей в более чем 120 странах мира. В 2018 году компания запустила услугу для обмена сообщениями и слежения за людьми на основе спутникового мессенджера двусторонней связи SPOT X с GPS-отслеживанием местоположения, навигационными возможностями, подключением к социальным сетям и возможностью прямой связи со службами экстренной помощи.
В 2022 году Globalstar заключила соглашение с Apple о предоставлении поддержки системы экстренных текстовых сообщений производителя iPhone. Это партнерство дало Globalstar богатейшего клиента и стабильный поток доходов. Система экстренных текстовых сообщений Apple под названием Emergency SOS позволяет всем моделям iPhone 14 и 15 отправлять сообщения в экстренные службы через спутниковое соединение, когда они находятся за пределами зоны действия сотовой сети. Globalstar резервирует 85% пропускной способности своей сети для этой услуги.
Apple заявила, что инвестирует около $450 млн в инфраструктуру своей услуги экстренной спутниковой связи, причем большая часть этой суммы пойдет Globalstar на модернизацию устаревших спутников. Сделка также положила начало гонки среди других компаний по разработке и коммерциализации сопоставимых технологий. Globalstar и Apple не одиноки в разработке этой технологии, есть сообщения, что Samsung планирует обеспечить спутниковую связь для своих телефонов Galaxy S24 уже в этом году[12].
Apple и Globalstar работают над расширением предоставляемых спутниковых услуг на будущих iPhone: Globalstar сообщила в FCC, что будет развиваться свою систему MSS, чтобы поддерживать растущий набор функций и услуг D2C в своем лицензированном спектре; Apple получила патент на трансиверы, которые можно будет установить на телефон для обеспечения голосовых и интернет-услуг[13].
Inmarsat (часть Viasat с момента ее приобретения в мае 2023 года) – спутниковая компания, предлагающая услуги глобальной телефонной связи и передачи данных пользователям через портативные или мобильные терминалы, которые связываются с наземными станциями через спутниковую сеть из 15 телекоммуникационных спутников на GEO.
Предоставляемые услуги включают в себя также передачу сигналов бедствия, сигналов европейской геостационарной службы навигационного покрытия EGNOS (для улучшения работы систем GPS, ГЛОНАСС и Galileo).
Слияние с Viasat отменило планы компании на создание собственной группировки спутников Orchestra LEO, ориентированной на услуги D2D.
Хотя Viasat наиболее известен своими спутниками, обеспечивающими широкополосную связь в диапазоне Ka, с 2014 года оператор использует L-диапазон геостационарного спутника SkyTerra-1 компании Ligado Networks для предоставления в Северной Америке мобильных спутниковых услуг, включая мониторинг устройств IoT и других приборов, имеющих внешние антенны.
Теперь Viasat объявила о запуске услуги спутниковой D2D с компанией Skylo через спутниковую сеть SkyTerra узкополосного IoT (NB-IoT) на GEO компании Ligado. Услуги первоначально будут ограничены приложениями с низкой пропускной способностью, такими как простой двусторонний обмен сообщениями.
Skylo – глобальный провайдер NTN сети, которая подключает стандартные устройства IoT напрямую к спутнику, совместимому со стандартами 3GPP Версии 17. С 2021 года Skylo предоставляет свои услуги через спутники Inmarsat L-диапазона (теперь эти спутники являются частью сети Viasat). Британский производитель защищенных мобильных телефонов Bullitt недавно представил Android-смартфоны, которые могут подключаться к спутникам L-диапазона, управляемым Inmarsat и другими операторами GEO, в партнерстве со Skylo и тайваньским производителем чипов MediaTek.
В рамках сотрудничества с Viasat Skylo получает доступ к глобальным возможностям оператора в L-диапазоне, включая местных и глобальных партнеров Viasat, таких как Ligado. Старт услуг запланирован на 2024 год в Северной Америке с использованием спутниковой сети SkyTerra от Ligado, после чего последует глобальное развертывание[14].
Партнеры Viasat, Ligado и Skylo обеспечат обмен сообщениями со смартфонами, подключение переносных устройств и IoT-услуги, позволяющие бесшовное подключение сотовых устройств. Viasat также исследует возможность создания гибридных узкополосных услуг D2C с использованием спутников на GEO и LEO в партнерстве с компаниями, работающими на LEO, включая своего основного конкурента SpaceX.
Thuraya
Thuraya - дочерняя компания Al Yah Satellite Communications Co. (ОАЭ), предоставляющая услуги мобильной спутниковой связи. Она использует 2 спутника на GEO (Thuraya-2 и 3), обеспечивающих глобальное покрытие до 79%, включая Европу, Азию, Африку и Австралию. Поддержка голоса, SMS и данных зависит от модели спутникового телефона (DL/UL дo 60/15 Кбит/c). Доступны спутниковые широкополосные терминалы, обеспечивающие скорость DL до 444 Кбит/с за дополнительную плату.
Thuraya выпустила версию нового поколения своего спутникового телефона XT-PRO DUAL. Это двухрежимный спутниковый-сотовый телефон с двумя SIM-картами, что позволяет пользователям входить и выходить из зоны наземного покрытия, где они могут использовать GSM, и бесшовно переключаться на спутниковую связь в любое время, когда они находятся вне зоны покрытия GSM.
Недавно на спутникt Thuraya-3 произошел серьезный сбой, повлекший значительное сокращение услуг. Компания строит новый высокотехнологичный спутник Thuraya-4, планируемый к запуску в декабре этого года.
Thurauya, рассматривает возможность выхода на рынок D2D, и выпустила для отрасли Запрос на предложения на создание группировки на NGSO, ориентированной на связь D2D, первоначально для текстовых сообщений, голосовой связи и некоторых возможностей передачи данных, а также для широкополосной связи в будущем.[15]
Omnispace – стартап, разрабатывающий планы создания глобальной группировки связи из 600 спутников на LEO с использованием спектра S-диапазона, приобретенного у обанкротившейся спутниковой компании ICO Global, для подключения 5G NTN на глобальной основе. Omnispace сообщила FCC, что планирует начать предоставление услуг в 2026 году с помощью 300 спутников LEO. Компания подписала контракты с около 24 глобальными MNO, которые заинтересованы в плавном расширении своих наземных сетей.
В настоящее время Omnispace эксплуатирует два спутника-прототипа S-диапазона на LEO и один спутник на средней околоземной орбите, приобретенный 12 лет назад у ICO Global.
В марте компания объявила, что вместе с крупнейшим оператором наземной мобильной сети в Африке MTN будут использовать свои спутники для тестирования сети, которая будет использовать спектр S-диапазона для обеспечения связи мобильных клиентов MTN за пределами зоны действия вышек сотовой связи.
Omnispace сообщала об аналогичных соглашениях о тестировании с телекоммуникационными компаниями, обслуживающими Индию, Филиппины, Шри-Ланку, Мальдивы и островные страны в южной части Тихого океана. Компания также получила разрешение регулирующих органов на предоставление услуг на территории Бразилии, последовавшее за другими разрешениями на доступ к рынкам в некоторых не раскрытых компанией странах Латинской Америки, Азии, Африки и Ближнего Востока.[16]
В прошлом году Omnispace и Ligado Networks (американский спутниковый оператор на GEO) заключили соглашение по объединению своих спектров MSS, лицензированных для решений D2D. Это партнерство объединит части спектра L-диапазона Ligado в США и Канаде со спектром S-диапазона Omnispace в Латинской Америке, Африке, на Ближнем Востоке и в Азиатско-Тихоокеанском регионе.
В пресс-релизе компании заявили, что их соглашение открывает путь для разработки мультидиапазонных и мультиорбитальных решений D2D. Для потребительских смартфонов эти решения будут включать возможности двусторонней голосовой связи, обмена сообщениями и данными. Компании намерены создать ведущую глобальную сеть D2D "единого окна" для партнеров по экосистеме и глобальных операторов мобильной связи, чтобы предлагать услуги премиум-класса миллиардам мобильных абонентов по всему миру.[17]
Такая сеть D2D, построенная на модели нейтрального хоста, может работать как оверлейная для наземных сетей, ограниченных географически и работающих в пределах одной страны, и продавать мощности операторам наземных сетей или делить доходы, которые наземные операторы собирают за услуги D2D.
Так как это партнерство по использованию спектра не имеет глобального портфеля, то компании открыты для партнерства с другим спутниковым оператором, имеющим лицензии в Европе, такими, как Inmarsat, Echostar и Thuraya.[18]
Наземный спектр
Starlink — глобальная мегагруппировка спутникового широкополосного интернета на LEO, управляемая американской аэрокосмической компанией SpaceX. По состоянию на май 2024 года постоянно расширяющаяся группировка состояла из более 6000 действующих спутников, которые поддерживают связь со специализированными наземными терминалами.
SpaceX разрабатывает новую сеть Starlink D2D, которая обеспечит глобальную сотовую связь через группировку Starlink, используя частоты наземной мобильной связи американского телекоммуникационного гиганта T-Mobile – основного партнёра SpaceX.
Руководители SpaceX и T-mobile направили открытое приглашение мировым операторам связи к сотрудничеству для обеспечения действительно глобальной связи. T-Mobile обязалась предложить взаимный роуминг работающим с ней провайдерам, чтобы реализовать эту концепцию. SpaceX будет использовать часть существующего спектра 5G T-Mobile, "среднеполосную услугу персональной связи", чтобы спутники Starlink D2D могли напрямую подключаться к мобильным телефонам.
SpaceX собирается использовать партнерский спектр для предоставления услуг в других странах, заключив соглашения с семью MNO, включая KDDI в Японии, Optus в Австралии, One NZ в Новой Зеландии и Rogers в Канаде.
SpaceX стремится получить разрешение на использование нескольких диапазонов спектра MSS, чтобы расширить возможности, которые она получает в США от наземного партнера T-Mobile[19], но пока FCC не спешит дать своё согласие.
В январе компания Starlink запустила первые шесть модернизированных аппаратов Starlink, поддерживающих D2D, и планирует ввести в эксплуатацию около 840 таких спутников в течение следующих 6 месяцев [20].
Модернизированные космические аппараты Starlink D2D, функционирующие как вышки сотовой связи в космосе, оснащены усовершенствованными фазированными решетками размером 2,7 х 2,3 м, в которых используются высокочувствительные радиоприемники и мощные передатчики для связи с мобильными телефонами из космоса. К спутникам также добавлена модульная полезная нагрузка для работы в диапазоне 2 ГГц, включая усовершенствованный модем eNodeB, обеспечивающий сетевую интеграцию, аналогичную роумингу.
С помощью специального оборудования, установленного в полезной нагрузке D2D, инженерам SpaceX удалось решить проблему низкого коэффициента усиления антенн сегодняшних потребительских смартфонов, которые предназначены для подключения к близлежащим вышкам сотовой связи, а не к спутникам, вращающимся высоко над ними[21].
Услуга будет работать с любым устройством 4G LTE, и совместима с большинством современных смартфонов, задержка сигнала составит менее 50 миллисекунд, "что почти незаметно для потребителей"[22].
Илон Маск отметил в посте на Twitter/X, что спутники поддерживают около 7 Мбит на луч и лучи большие. "Хотя это отличное решение для мест, где нет сотовой связи, оно не может конкурировать с существующими наземными сотовыми сетями", — пишет Маск.
Услуга Starlink D2D находится на стадии тестирования, работая с 2000 тестовых устройств в 25 местах по всей территории США, используя лицензированный спектр T-Mobile[23].
Имея 6 спутников Starlink D2D на орбите сотовая система SpaceX продемонстрировала публикации твитов и передачи SMS-сообщений с немодифицированных смартфонов, а позднее скорость загрузки до 17 Мбит/с на телефон Samsung Android для доставки файла размером 60,3 МБ. Спутники смогли взаимодействовать с несколькими моделями стандартных смартфрнов Samsung, Apple и Google в городских и сельских районах, в помещении и на открытом воздухе под покровом деревьев.
По достижении 38 спутников в сотовой системе был осуществлён первый видеозвонок на Twitter/X через спутники Starlink D2C со стандартного смартфона на второй смартфон, подключенный к традиционной сотовой сети[24].
Тестирование системы Starlink D2D призвано продемонстрировать не только её функциональные возможности, но и отсутствие помех наземным телекоммуникационным компаниям или претендентам на D2D, использующих частоты MSS.
Цель Space X – запустить сотовую систему Starlink в США для пользователей T-Mobile в этом году, сначала для обмена SMS-сообщениями, а затем в 2025 году развернуть поддержку звонков и Интернета. Сервис также будет работать для устройств IoT. Для этого компании все еще нужно дождаться одобрения FCC на фоне опасений конкурентов относительно возможных радиопомех от Starlink D2D.
Между тем, конкурирующим стартапам не хватает огромных финансовых ресурсов SpaceX. Таким компаниям как AST SpaceMobile и Lynk Global, необходимо собрать значительные суммы денег, чтобы иметь возможность развернуть свои группировки полностью.
AST SpaceMobile – компания, создающая группировку спутников SpaceMobile – космическую сотовую широкополосную сеть, которая позволит существующим немодифицированным смартфонам подключаться к спутникам в районах с пробелами в покрытии и предоставлять полный спектр широкополосных услуг 5G.
AST находится в партнёрских отношениях с телекоммуникационной компанией AT&T с 2018 года, у компаний есть соглашение об аренде спектра, которое позволяет AST использовать наземный спектр AT&T (оцениваемый в миллиарды долларов[25]) для предоставления спутниковых услуг D2C в США.
Теперь AST и AT&T заключили коммерческое соглашение, в соответствии с которым AST будет предоставлять космическую широкополосную связь клиентам AT&T до 2030 года, используя модель разделения доходов[26].
Среди других наземных партнеров AST — Vodafone, одна из крупнейших телекоммуникационных компаний Европы со значительным присутствием в Африке, японский технологический конгломерат Rakuten и Google.
В 2022 компания запустила на LEO свой тестовый спутник BlueWalker 3, имеющий фазированную антенную решетку площадью 64 м2 и работающий как орбитальная вышка сотовой связи. В прошлогодних тестах BlueWalker 3В провёл первый голосовой вызов 5G и доставлял данные со скоростью загрузки 14 Мбит/с на стандартный смартфон в отдаленной части Мауи в сети Vodafone.
В январе AT&T, Google и Vodafone инвестировали в AST в общей сложности $110 млн, а AT&T также взяла на себя обязательства по получению дохода в размере $20 миллионов долларов после старта начальной услуги.
После задержки, связанной с цепочкой поставок, компания теперь готовится запустить свои первые пять коммерческих спутников BlueBird Block 1 (аналогичных тестовому спутнику BlueWalker-3) в третьем квартале этого года. Эти первые пять спутников позволят начать ограниченное обслуживание в США с более чем 5600 отдельными сотами.
Ни AST, ни AT&T не сообщают, когда начнётся коммерческое обслуживание, поскольку AST до сих пор не имеет разрешение на доступ к рынку США от FCC, но надеется, что AT&T пролоббирует для неё такую лицензию, используя своё влияние.
AST ищет средства для создания более мощных спутников BlueBird Block 2, которые будут намного крупнее, площадь их ФАР составит 223 м2, и они будут иметь в 10 раз большую пропускную способность, чем спутники Block 1. Компании необходимо запустить от 45 до 60 спутников, прежде чем она сможет обеспечить непрерывное покрытие в США[27]. Для глобальной услуги 5G потребуется около 90 спутников BlueBird.
Lynk Global — компания, разрабатывающая группировку спутников для D2C на LEO, целью которой является создание возможностей "вышки сотовой связи в космосе" для глобального покрытия услуг мобильной связи, в том числе, в недостаточно обслуживаемых сельских районах, не имеющих покрытия сотовой связи.
Компания заявляет, что только 10 % планеты оборудовано вышками сотовой связи и что ее стратегия "вышка сотовой связи в космосе" может обслуживать около 750 миллионов пользователей мобильных телефонов, которые не подключены к сети.
Летом 2023 года Lynk и Rogers Communications (MNO) совершили первый звонок со спутника на мобильный телефон в Канаде, используя для этого смартфоны Samsung Galaxy S22, а также протестировали услуги SMS, передачи данных и экстренного оповещения.
Тогда же Lynk начала предоставление начальных услуг на основе первых спутников группировки, используюя спектр наземных партнеров – местных операторов сотовой связи. Услуги запущены в нескольких регионах, включая острова Кука, и Соломоновы острова и острова Палау, где местная телекоммуникационная компания Palau National Communications Corp. (PNCC) ранее полагалась лишь на УКВ-радиостанции, популярные среди яхтсменов.
В мае 2024 года Lynk подписала контракт с Агентством оборонных информационных систем США (DISA) на предоставление коммерческих услуг D2C Министерству обороны и другим правительственным организациям США[28].
По сообщению Lynk, ее услуги были протестированы на всех семи континентах, имеют одобрения регулирующих органов как минимум в 30 странах и в настоящее время развертываются на основе более чем 40 контрактов с операторами мобильной связи, работающими примерно в 50 странах, среди которых Turkcell, Telefonica, Telikom, Vodafone и др.
На сегодняшний день Lynk эксплуатирует пять коммерческих спутников Lynk Tower "размером с коробку из-под пиццы" и начала обслуживание восьми операторов связи на семи рынках, первоначально предоставляя услуги оповещения о чрезвычайных ситуациях и двустороннюю отправку SMS-сообщений. В будущем компания намерена развернуть услуги голосовой и мобильной широкополосной связи. К 2025 году Lynk планирует запустить до 74 спутников, а в течение следующих нескольких лет создать группировку из 5000 аппаратов[29].
Как и другая венчурная компания ранней стадии AST SpaceMobile, Lynk ищет дополнительный капитал для развития своей группировки и объявила о слиянии с компанией специального назначения (SPAC), принадлежащей бывшей звезде MLB Алексу Родригесу.
Заключение
До сих пор отрасли спутниковой и наземной сотовой связи функционировали раздельно в своих собственных сферах. Однако, благодаря развитию технологий, коммерческому развёртыванию низкоорбитальных спутниковых группировок и дальнейшему развитию стандартов бесшовной наземной/неназемной сети сотовой связи создаются идеальные условия для их слияния/ интеграции.
Эта интеграция, вероятно, станет одним из самых важных событий для отраслей наземной и спутниковой связи за всю их историю, так как откроет целый мир новых возможностей для всех заинтересованных сторон:
Пользователи получат возможность оставаться на связи всегда и везде, используя в том числе стандартный мобильный телефон;
Наземные и спутниковые компании вместе откроют новый многомиллиардный (по мнению аналитиков) рынок прямой спутниковой связи с устройствами/ сотовыми телефонами (D2D/D2C), а в отдельности:
- Наземные компании получат устранение пробелов в зонах обслуживания, расширение бизнеса, дифференциацию и конкурентное преимущество;
- Спутниковые компании смогут повысить шансы на выживание, выйдя на рынок наземных телекоммуникаций стоимостью более триллиона долларов, который легко затмевает $464 млрд, которые мировая космическая отрасль заработала в 2022 году (по оценкам Euroconsult)"[30].
Чтобы полностью открыть эту рыночную возможность объединённая отрасль должна преодолеть "детские болезни": технологическую незрелость, определиться с использованием спектра, выбрать между проприетарными и стандартизированными решениями, закрыть регуляторные вопросы и проблему роуминга, выстроить партнёрские отношения, наметить целевые рынки (массовый или/и отраслевой IoT) и определить рыночные стратегии.
Услуги спутниковой связи D2D/D2C будут набирать обороты по мере того, как спутниковая инфраструктура начнет выходить в космос, а для этого должны быть решены вопросы её финансирования. Кроме доступности услуг, готовность клиентов платить будут иметь решающее значение на этом чувствительном к затратам рынке.
Чтобы решить все эти вопросы спутниковые и наземные компании, должны эффективно объединить в своём партнёрстве и общей рыночной стратегии все взаимодополняющие преимущества своих отраслей не только в области технологических достижений, но и в части корпоративной культуры, ориентированности на услуги и рынок, управления жизненным циклом и темпами развития бизнеса.
Партнёрства, которые смогут взять самое лучшее из "обоих миров" получат наибольшее преимущество перед конкурентами, предпочитающими оставаться в рамках своей традиционной парадигмы и сферы деятельности.
Компании D2D/D2C разделились на два конкурирующих направления, отличающихся стратегиями использования спектра и инфраструктуры, но их объединяет общая идея – спутники, работающие как вышки мобильной связи в космосе, которые дополнят инфраструктуру наземных мобильных операторов с целью достижения принципиально нового уровня услуг мобильной связи, обеспечивающих непрерывную глобальную зону обслуживания и постоянное подключение стандартных сотовых телефонов и устройств. Какое направление победит? Может быть, выживут оба, а, может быть, эта общая идея когда-нибудь приведёт конкурентов к объединению и созданию гибридной стратегии? Время покажет.
Огромные возможности получения дохода появятся, когда покрытие станет глобальным, подключение – надежным, а скорость передачи данных – высокой.
[1] https://www.satellitemarkets.com/satellite-phone-market
[2] https://www.analysysmason.com/research/content/articles/mno-satellite-d2d-partnerships-nsi039/
[3] https://www.analysysmason.com/research/content/articles/satellite-d2d-phases-nsi039/
[4] Телекоммуникационный протокол Проекта партнерства третьего поколения (3GPP), глобальной организации,разрабатывающей стандарты TN и NTN сотовой связи 5G.
[5] Qualcomm — ведущий разработчик и производитель микросхем для мобильных телефонов и другой электроники, включая семейство систем на кристалле Snapdragon.
[7] https://www.pcmag.com/news/att-ast-spacemobile-promise-true-broadband-from-satellite-phone-service/
[8] Федеральная комиссия по связи США (FCC) одобрила нормативно-правовую базу для смартфонов - SpaceNews
[9] https://spacenews.com/spectrum-strategy-divides-emerging-direct-to-smartphone-market/
[10] Qualcomm — ведущий разработчик и производитель микросхем для мобильных телефонов и другой электроники, включая семейство систем на кристалле Snapdragon.
[12] https://www.pcmag.com/news/qualcomm-iridium-deal-to-bring-satellite-connectivity-to-phones-collapses
[13] https://www.pcmag.com/news/globalstar-tips-more-satellite-connectivity-features-for-apple-iphones
[14] https://spacenews.com/viasat-to-enter-direct-to-device-market-with-ligado-networks/
[16] https://spacenews.com/omnispace-to-test-direct-to-smartphone-leo-plans-with-africas-biggest-telco/
[18] https://spacenews.com/ligado-and-omnispace-join-forces-for-direct-to-device-market/
[19] https://spacenews.com/spectrum-strategy-divides-emerging-direct-to-smartphone-market/
[20] https://www.pcmag.com/news/att-ast-spacemobile-promise-true-broadband-from-satellite-phone-service/
[21] https://www.pcmag.com/news/spacexs-cell-starlink-successful-beams-first-text-messages-to-phones
[23] https://www.pcmag.com/news/spacex-to-launch-first-cell-starlink-satellites-as-soon-as-today
[24] https://www.pcmag.com/news/spacex-demos-cell-starlink-tech-powering-video-call-between-phones
[25] https://spacenews.com/att-underlines-support-for-realizing-direct-to-smartphone-satellite-service/
[27] https://www.pcmag.com/news/starlink-rival-ast-spacemobile-delays-first-commercial-satellite-launch/
https://spacenews.com/latest-satellite-production-delay-sends-ast-spacemobile-stock-plummeting/
[28] https://advanced-television.com/2024/04/26/lynk-global-signs-up-us-government/
[30] https://www.satellitemarkets.com/satellite-phone-market